
収支採算性とは
収支採算性とは、モノレールを開業した後、運賃収入などによって運行や設備維持に必要な費用を継続的に賄えるかを確認する考え方です。
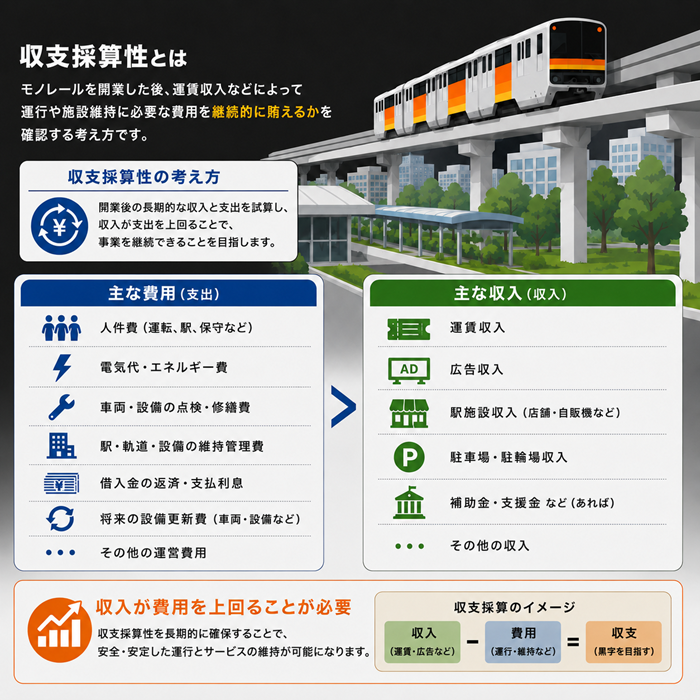
鉄道やモノレールは、完成すれば終わりではありません。開業後には、運転士や駅係員などの人件費、電気代、車両や設備の点検・修繕費、保険料、税金、借入金の利息、将来の設備更新費などが必要です。これらに対し、運賃収入、広告収入、駅施設収入などがどの程度見込めるかを長期的に試算します。
国土交通省の鉄道プロジェクト評価では、採算性分析を、財務分析によって得られる収支見通しから、事業が採算面で成立するかを評価するものとしています。単年度の営業収支が黒字になる時期、累積資金収支が黒字になる時期、財務的内部収益率、収支改善効果などが指標として用いられます。
収支採算性を大きく左右するのは利用者数です。沿線人口、通勤・通学者、駅周辺の施設、路線バスとの接続、運賃、運行本数などをもとに需要を予測します。利用者が想定より少なければ収入が減る一方、建設費や電気代、人件費が上昇すれば支出が増えます。
そのため、町田方面延伸では、モノレールのルートだけでなく、団地再生、駅周辺への都市機能の集積、学校や病院、公園へのアクセス、路線バスとの連携などが重視されています。沿線まちづくりによって利用者を生み出すことが、開業後の安定した経営につながるからです。
収支採算性と費用便益比は別の指標です。収支採算性は主に事業者のお金の出入りを見るのに対し、費用便益比は時間短縮などを含む社会全体の効果と費用を比較します。社会的な効果が大きくても運賃収入だけでは採算を確保しにくい事業もあれば、事業者の収支は成り立っても公的負担や社会的効果を別途検証する必要がある事業もあります。
収支採算性は「建設できるか」ではなく、「開業後も交通サービスを持続できるか」を確かめる指標です。